
Hasta un 42% de deducción del Impuesto de Sociedades en actividades de investigación y desarrollo.
La OCDE reconoce a España como uno de los países más favorables para desarrollar actividades de I+D+i. Además, las inversiones vinculadas a transferencia de conocimiento y la generación de empleo se benefician de un tratamiento fiscal especial.
Impuesto de sociedades moderado

España cuenta con un impuesto de sociedades con un tipo medio dentro de la zona euro (25%) y dispone de incentivos y exenciones fiscales que pueden reducir la tasa impositiva efectiva entorno al 20%.
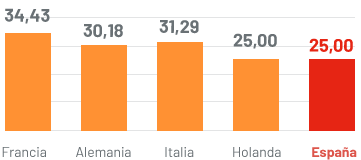
Tipo Impuesto de Sociedades
Incentivos fiscales para la I+D+i
Hasta un 42% de deducción del Impuesto de Sociedades en actividades de investigación y desarrollo.
La normativa española permite diferir a otros ejercicios las deducciones fiscales por inversión en I+D+i que no se apliquen en el año fiscal correspondiente por falta de bases imponibles positivas suficientes.
España cuenta con uno de los regímenes de ‘patent box’ más beneficioso de la UE: exime de impuestos hasta el 60% de la renta neta proveniente del uso o explotación de los activos intangibles que se transfieren (patentes, modelos, diseños, fórmulas o proyectos).
Existen numerosos programas de ayudas e incentivos de las administraciones españolas y europeas, con énfasis en la investigación, desarrollo e innovación tecnológica (I+D+i).
España es una plataforma internacional de oportunidades de negocio e inversiones. El sistema fiscal español está adaptado a los intereses de las empresas más internacionalizadas, beneficiándose de la extensa red de 94 convenios de doble imposición que tiene en vigor, especialmente con los países de América Latina.
El régimen de "participation exemption” es claramente ventajoso para las empresas más internacionalizadas. Contempla la exención del 100% de los dividendos de sus filiales no residentes en España, así como de cualquier plusvalía obtenida en la enajenación de dichas acciones.
España tiene un régimen fiscal especial para las sociedades holding (Empresas de Tenencia de Valores, ETVE), que establece la exención de impuestos a los dividendos de las sociedades filiales y las ganancias patrimoniales procedentes de la cesión de las mencionadas acciones.

Régimen fiscal muy favorable para trabajadores desplazados
El tipo fijo del impuesto personal sobre la renta del trabajo durante los seis primeros ejercicios es del 24% para todos los ingresos devengados hasta 600.000 € y el 47% para los ingresos superiores a 600.000 €, siempre que el expatriado no haya residido en España durante los 10 períodos fiscales anteriores a su traslado a España. En estos casos, los rendimientos de los ahorros generados en el extranjero no están gravados en España.
Neutralidad fiscal en caso de reestructuración empresarial
En España existe un régimen de neutralidad fiscal en las operaciones de reestructuración empresarial para que las fusiones, escisiones o cualquier otra operación de reorganización estructural de las compañías se pueda hacer sin obstáculos de tipo fiscal que las penalicen.